
Viele Unternehmen halten sich für vorbereitet, weil Rechnungen längst digital als PDF versendet werden. In der Praxis beginnt die E-Rechnungspflicht aber genau dort, wo PDFs aufhören: bei strukturierten Datensätzen, Validierung, Formatstandards und sicheren Übertragungswegen. Vor allem geht es aber um die zentrale Frage: Wie gelingt der Schritt vom „irgendwie empfangen“ hin zu einem Workflow, der Zeit spart, Fehler reduziert und Compliance sicherstellt?
Die E-Rechnungspflicht soll Umsatzsteuerbetrug verhindern und die Grundlage für transparentere, digitale Rechnungsprozesse schaffen. In Deutschland erfolgt die Umsetzung schrittweise auf Basis der europäischen Norm EN 16931: Seit dem 1. Januar 2025 müssen Unternehmen E-Rechnungen empfangen können, ab Jahresbeginn 2027 greift die Versandpflicht für umsatzstärkere Unternehmen (detaillierter Stufenplan siehe Blogbeitrag 1 zum Thema). Auf dem Weg zur konformen Umsetzung lauern dabei allerhand Falschannahmen und Halbwahrheiten, die uns in der Beratung oft begegnen.
Ein häufiges Missverständnis besteht darin, eine PDF-Rechnung mit einer E-Rechnung gleichzusetzen. Eine echte E-Rechnung ist kein visuelles Dokument, sondern ein strukturierter Datensatz nach ganz bestimmten Kriterien – meist eine XML-Datei. Fürs menschliche Auge wirkt diese Datei zunächst wenig intuitiv, für IT-Systeme ist sie jedoch ideal: Rechnungsinformationen können automatisch gelesen, geprüft und weiterverarbeitet werden.
Bei dieser sogenannten Validierung werden technische und inhaltliche Anforderungen abgeglichen. Viele Entscheider in Unternehmen gehen davon aus, dass ihr ERP-System diese Prüfung automatisch übernimmt. In der Praxis ist das jedoch häufig nicht der Fall. Ohne echte Validierung können fehlerhafte Rechnungen unbemerkt in den Prozess gelangen.
In Deutschland sind vor allem zwei Formate verbreitet: XRechnung und ZUGFeRD. Verbindlich ist bei der Validierung allerdings nur noch der strukturierte Datensatz, das Sichtdokument kann lediglich eine Buchungshilfe sein. Deshalb ist das hybride ZUGFeRD-Format auch nur auf den ersten Blick eine Arbeitserleichterung.
Doch selbst innerhalb dieser weit verbreiteten Standards gibt es unterschiedliche Untervarianten und international existieren über 450 E-Rechnungsformate. Diese technische Vielfalt eröffnet Unternehmen die freie Auswahl für das passende Pendant zu ihrem ERP-System. Nichts desto trotz vereint die XRechnung aus unserer Sicht aber die größten Vorteile und wird sich über kurz oder lang am Markt durchsetzen.
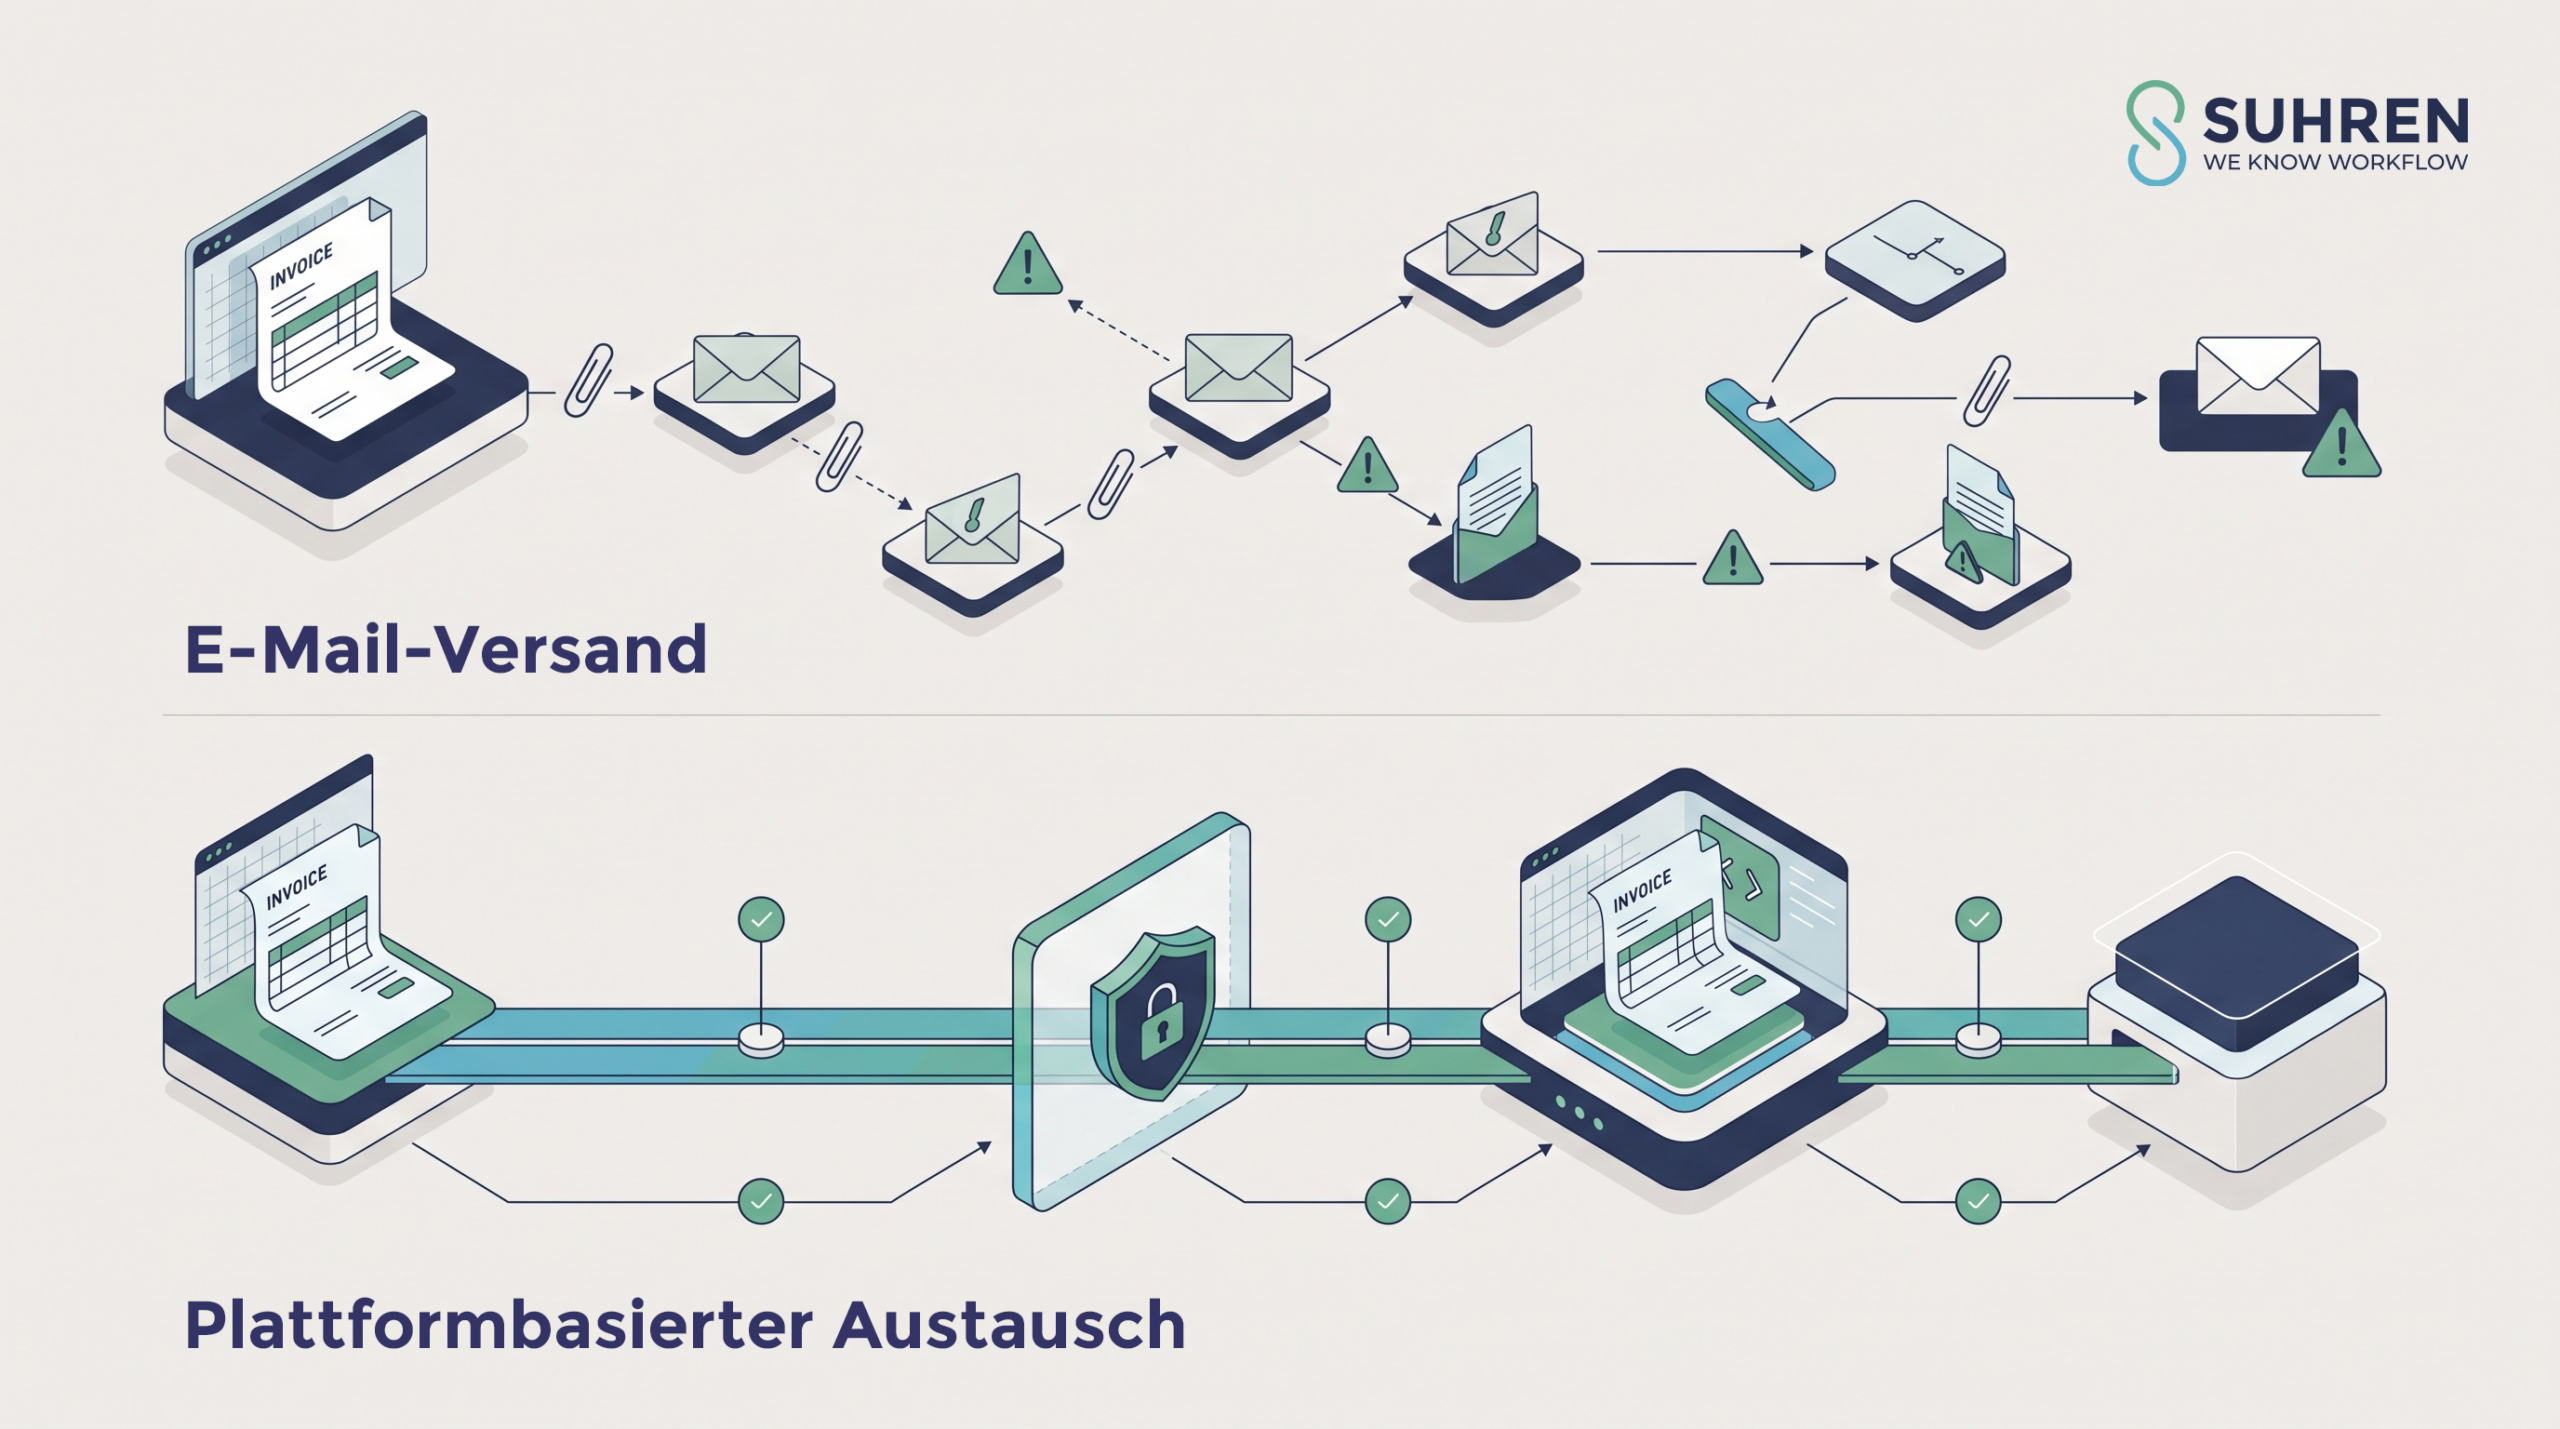
Ein weiterer relevanter Aspekt ist die IT-Sicherheit. Rechnungen per E-Mail zu versenden oder zu empfangen war noch nie eine besonders gute Idee, denn sie ist grundsätzlich anfällig für Manipulation: 81 % aller befragten Unternehmen waren 2024 laut Bitkom‑Studie bereits von Datendiebstahl, Spionage oder Sabotage betroffen. 91 % aller Cyberattacken geschehen dabei über Links oder Schadcode per E-Mail.
Wichtig zu wissen: Auch E-Rechnungen sind nicht per se verschlüsselt, wenn sie per E-Mail übermittelt werden. Hacker warten nur darauf, solche strukturierten Daten mithilfe von KI-Programmen abzufangen und für sich zu nutzen. Dazu kommt die Haftungsfrage: Wer Rechnungen unsicher verschickt, trägt selbst das Risiko. Perspektivisch gibt es daher sogar politische Überlegungen, die E-Mail als Übertragungskanal für sensible Geschäftsdaten komplett abzuschaffen.
Auch aus diesen Gründen setzen viele Unternehmen zunehmend auf Netzwerke oder Portallösungen wie RICOH IDX für den sicheren Austausch von Rechnungen. Dadurch lassen sich Risiken reduzieren und Daten direkt in interne Systeme überführen. In Frankreich ist dies bereits eine gesetzliche Auflage.
Die schrittweise Implementierung der E-Rechnung ist in vollem Gange und die finanziellen Folgen können erheblich sein, wenn Unternehmen formale Anforderungen nicht erfüllen. So kann im Einzelfall die Berechtigung zum Vorsteuerabzug gestrichen werden. Zusätzlich können weitere steuerliche oder finanzielle Sanktionen entstehen. Für die deutsche Wirtschaft bedeutet das: Die E-Rechnung ist nicht nur eine technische und organisatorische, sondern auch eine Compliance-Frage.
Unternehmen, die rechtzeitig aktiv werden, haben einen entscheidenden Vorteil: Sie können die Umstellung mit genügend Vorlauf planen. Wer sich erst kurz vorm nächsten Stichtag damit befasst, gerät schnell unter Zeitdruck, weil technische Voraussetzungen, Zuständigkeiten, Schnittstellen und Prozesse nicht über Nacht implementiert werden können und für viele betroffene Firmen nur wenige kompetente Umsetzungsdienstleister existieren.
Genau dabei unterstützt SUHREN. Wir betrachten nicht nur den Eingangskanal, sondern den gesamten Ablauf dahinter inklusive Dokumentenmanagement: sichere Zustellung, Validierung, Freigaben, Übergaben an ERP-Systeme und die revisionssichere Archivierung. So wird aus einer gesetzlichen Vorgabe ein stabiler Workflow, der die Buchhaltung entlastet und messbar effizienter macht.


Künstliche Intelligenz verändert, wie Unternehmen mit Dokumenten arbeiten: Inhalte werden automatisch erkannt, klassifiziert und dem richtigen Prozess zugeführt – ohne manuelle Eingriffe. Im Vortrag und an der Station erleben Sie live, wie KI-gestützte Lösungen Recherche, Ablage und Verarbeitung von Dokumenten grundlegend beschleunigen.

Der Experte
Johannes Korves
natif.ai